
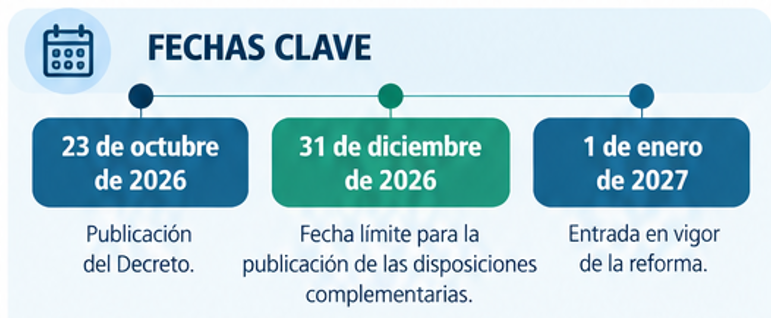
Con la finalidad de informarles oportunamente los cambios más importantes que podrán impactar en sus operaciones de comercio exterior, por medio del presente hacemos de su conocimiento que el viernes 23 de octubre de 2026 se publicó en la edición vespertina del Diario Oficial de la Federación el Decreto por el que se reforman y adicionan diversas disposiciones de la Ley Aduanera , mediante el cual se fortalecen los mecanismos de fiscalización relacionados con la valoración de mercancías, el embargo precautorio y la detección de posibles irregularidades en los valores declarados en los pedimentos.
|
Articulo 144 Facultades de la Autoridad Aduanera |
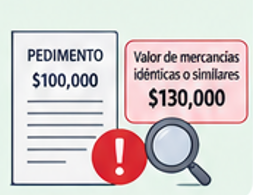
Se adiciona un supuesto para que la autoridad inicie de oficio facultades de comprobación cuando el valor declarado en el pedimento sea inferior al valor de transacción de mercancías idénticas o similares (Artículos 72 y 73) |

|
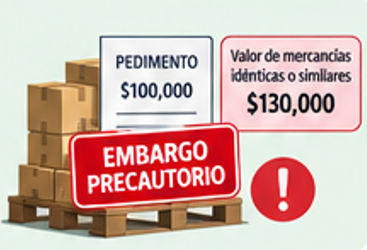
Articulo 151 Causales de embargo precautorio |
Se modifica la fracción VII para establecer como supuesto de embargo precautorio cuando el valor declarado en el pedimento sea inferior al valor de transacción de mercancías idénticas o similares (Artículos 72 y 73). |
|
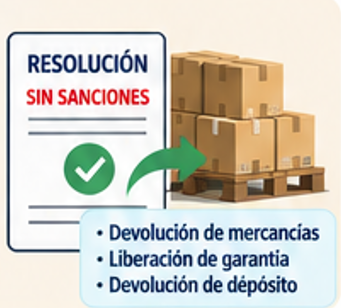
Articulo 153 Ofrecimiento, desahogo y valoración de pruebas en el PAMA |
Cuando se acrediten pruebas documentales que demuestren la correcta valoración aduanera, la Autoridad dictará de inmediato la resolución, sin imponer sanciones, ordenando la devolución de mercancías, liberación de garantía o devolución de depósito. |
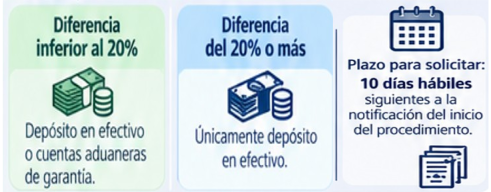
Articulo 154 Sustitución del embargo precautorio
Se establecen dos supuestos para sustituir el embargo precautorio mediante depósitos o garantías, según la diferencia de valor detectada. (siempre y cuando no se trate de mercancías sujetas a precios estimados).
|
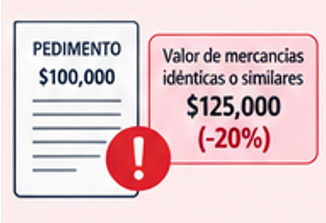
Articulo 177 Supuestos en los que se presumen cometidas las infracciones del Art. 176 |
Se modifica la fracción XII para establecer el supuesto de infracción cuando el valor declarado sea inferior en un
|
|
Articulo 185 Multas aplicables a las infracciones del Artículo 184 |
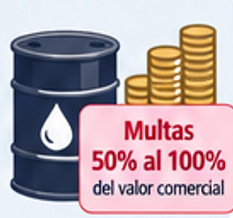
Se adicionan párrafos segundos a las fracciones I, II y III para establecer multas del 50% al 100% del valor comercial de las mercancías para determinados supuestos relacionados con hidrocarburos y petrolíferos. |
Transitorio Segundo:
En referencia a la aplicación del nuevo supuesto de embargo precautorio previsto en el artículo 151, fracción VII, se establece que dependerá de las disposiciones complementarias que emitan las autoridades aduaneras, mismas que deberán de publicarse antes del 31 de diciembre de 2026.
Esta regulación complementaria será determinante para conocer el alcance operativo del nuevo supuesto de embargo precautorio.
Recomendaciones
1. Revisar los valores declarados en los pedimentos. Identificar operaciones con diferencias significativas respecto de mercancías idénticas o similares.
Se recomienda realizar un diagnóstico preventivo de sus procesos de valoración aduanera antes de la entrada en vigor de la reforma, con la finalidad de identificar posibles riesgos.
*Especial atención para las transacciones intercompañía, operaciones con partes relacionadas y criterios de valoración aplicables.
2. Fortalecer los expedientes de valoración aduanera. Contar con documentación que permita acreditar el valor declarado y la metodología utilizada para su determinación. |
|
|

Recordando que la División SECOMEX de Grupo Galván los mantiene informados sobre los temas más relevantes.
Nos reiteramos a sus órdenes…
Atentamente,
Lic Laura Mora
Tel: (461) 615-3253
lmora@grupogalvan.com.mx
Directora División SECOMEX
Servicios al Comercio Exterior | Grupo Aduanal Galván, SC
“En cumplimiento con el Artículo 89 del Código Fiscal de la Federación, el contenido de este Boletín no tiene valor jurídico, legal o mercantil alguno, ya que solo es de carácter informativo por lo que Grupo Aduanal Galván SC, Galvan Group Inc o su marca Grupo Galván no son responsables por las consecuencias de cualquier acción tomada basándose en la información proporcionada.”
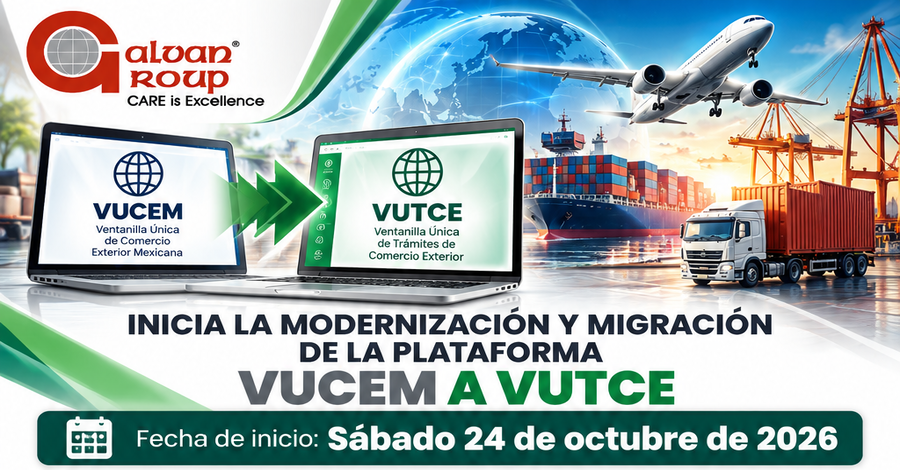
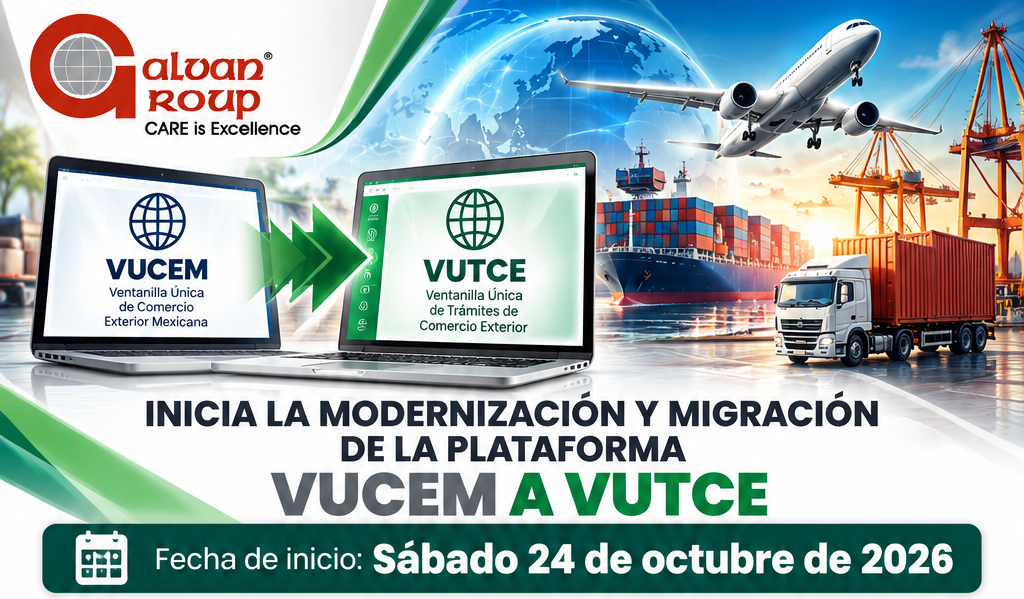
Con la finalidad de informarles oportunamente los cambios más importantes que podrán impactar en sus operaciones de comercio exterior, por medio del presente hacemos de su conocimiento que el Gobierno de México anunció el inicio de la migración gradual del portal de la VUCEM a la nueva VUTCE (Ventanilla Única de Trámites de Comercio Exterior).
• ANTECEDENTES
El pasado 4 de mayo de 2026 se publicó en Diario Oficial de la Federación (DOF) el Decreto por el que se habilita la Ventanilla Única de Trámites de Comercio Exterior, con la finalidad de crear una plataforma tecnológica mediante la cual las Autoridades en materia de comercio exterior podrán recibir, gestionar y resolver los trámites en materia de comercio exterior a su cargo.
Así mismo, se anunció que la plataforma contará con un Expediente Único de Comercio Exterior para el intercambio de información entre las autoridades competentes para la simplificación, facilitación y trazabilidad de los trámites y operaciones de comercio exterior.
• INICIO DE MIGRACIÓN GRADUAL
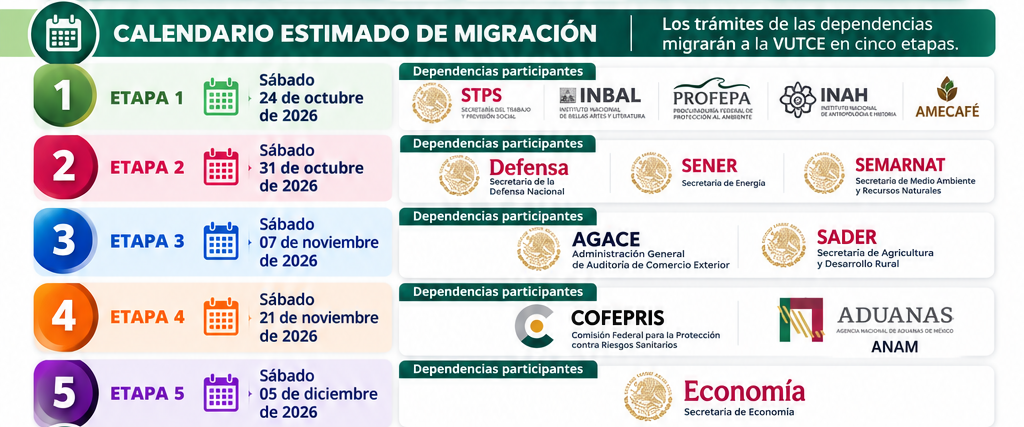
A partir del sábado 24 de octubre de 2026, los trámites de las dependencias migrarán a la nueva VUTCE en cinco etapas conforme a las siguientes fechas:
• INGRESO DE TRÁMITES
|
Para resolver dudas o brindar soporte técnico durante el proceso, la autoridad pone a disposición la línea telefónica 800 286 3133 y los correos electrónicos contactovucem@sat.gob.mx y ventanillaunica@sat.gob.mx .
|
|
Recordando que la División SECOMEX de Grupo Galván los mantiene informados sobre los temas más relevantes.
Nos reiteramos a sus órdenes…
Atentamente,
Lic Laura Mora
Tel: (461) 615-3253
lmora@grupogalvan.com.mx
Directora División SECOMEX
Servicios al Comercio Exterior | Grupo Aduanal Galván, SC
“En cumplimiento con el Artículo 89 del Código Fiscal de la Federación, el contenido de este Boletín no tiene valor jurídico, legal o mercantil alguno, ya que solo es de carácter informativo por lo que Grupo Aduanal Galván SC, Galvan Group Inc o su marca Grupo Galván no son responsables por las consecuencias de cualquier acción tomada basándose en la información proporcionada.”
Hacemos de su conocimiento que, el día de ayer 30 de septiembre de 2026, el Servicio de Administración Tributaria (SAT) dio a conocer a través de su portal, la Tercera Resolución de Modificaciones a las RGCE 2026 y su Anexo 22 en su Primera versión anticipada, cuyo contenido surtirá efectos en términos de la regla 1.1.2, es decir, que los beneficios contenidos en dichas reglas, serán aplicables a partir de su publicación en el Portal del SAT, salvo que se señale fecha expresa para tales efectos.
A través de la citada publicación se otorgó una nueva prórroga para la transmisión obligatoria de la Manifestación de Valor Electrónica (MVE), publicando para tales efectos un calendario para su entrada en vigor gradual en función del Régimen aduanero de las mercancías:
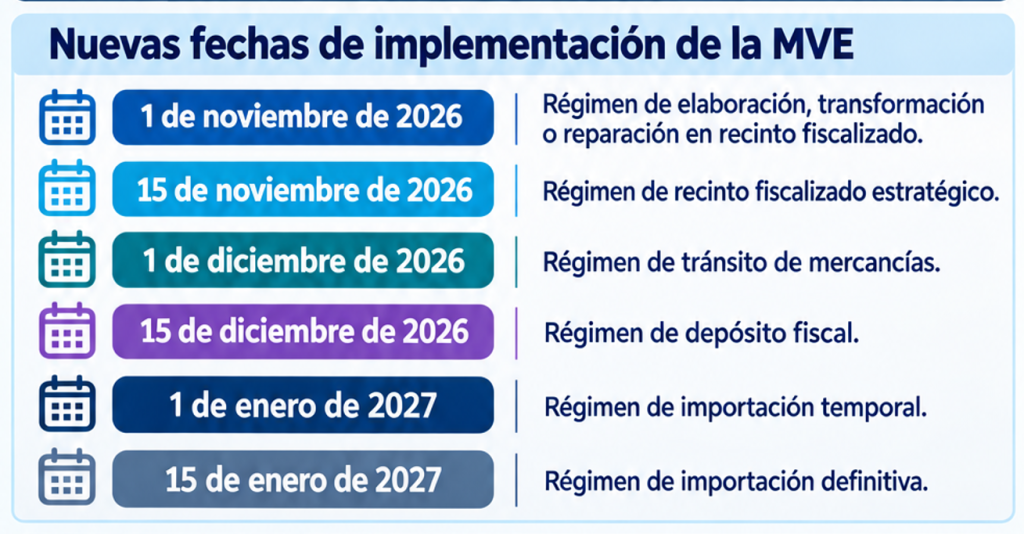
Por lo anterior, hasta el 31 de octubre de 2026, todos los importadores podrán seguir cumpliendo con la obligación de la Manifestación de Valor conforme al esquema transitorio previsto en las RGCE 2025 (esquema hibrido) y posteriormente deberán de cumplir con la transmisión de la MVE de forma obligatoria de acuerdo con las fechas antes señaladas.
Hasta el 31 de diciembre de 2026 , se mantiene la facilidad para:
- No transmitir en la MVE la documentación prevista en las fracciones II, III y IV del Artículo 81 del RLA para evitar la duplicidad de transmisión, siempre y cuando la referida documentación haya sido transmitida en el pedimento en términos del 36-A de la Ley Aduanera.
- Utilizar el formato E15 “Información de contratos asociados a la Manifestación de Valor”.
Recomendamos aprovechar esta nueva prórroga para continuar con su proceso de implementación y continuar realizando las pruebas correspondientes para asegurar su correcta transmisión.
|
|
Recordando que la División SECOMEX de Grupo Galván los mantiene informados sobre los temas más relevantes.
Nos reiteramos a sus órdenes…
Atentamente,
Lic Laura Mora
Tel: (461) 615-3253
lmora@grupogalvan.com.mx
Directora División SECOMEX
Servicios al Comercio Exterior | Grupo Aduanal Galván, SC
“En cumplimiento con el Artículo 89 del Código Fiscal de la Federación, el contenido de este Boletín no tiene valor jurídico, legal o mercantil alguno, ya que solo es de carácter informativo por lo que Grupo Aduanal Galván SC, Galvan Group Inc o su marca Grupo Galván no son responsables por las consecuencias de cualquier acción tomada basándose en la información proporcionada.”