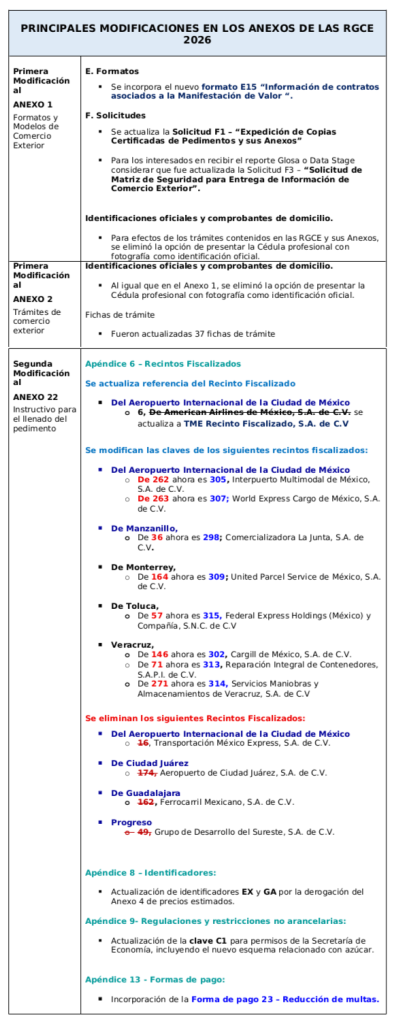
En referencia a los Boletines BES-0626.14 , BES-0726.15 y BES-0926.16 hacemos de su conocimiento que el día 22 de septiembre del 2026 la SHCP publicó en el Diario Oficial de la Federación la SEGUNDA Resolución de Modificaciones a las Reglas Generales de Comercio Exterior para 2026 y anexos 1, 2 y 22 incorporando disposiciones previamente difundidas mediante cinco versiones anticipadas y agregando modificaciones adicionales en materia de Ventanilla Digital, expedientes de agentes y agencias aduanales, cumplimiento de NOM, empresas transportistas, MVE, RECE, depósito fiscal y llenado del pedimento, a continuación se describen las principales modificaciones:
Glosario:
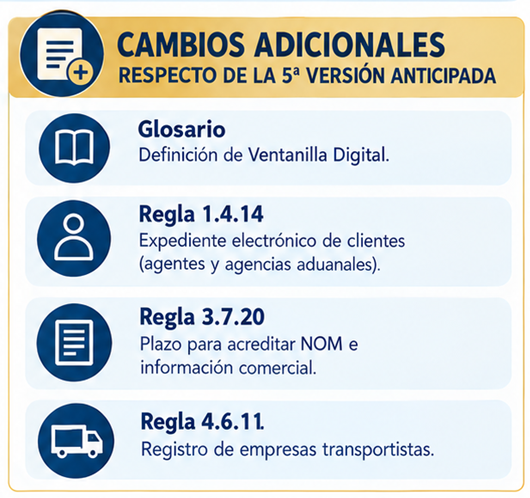
Se modifica el numeral 40 de la Fracción III del glosario para actualizar la definición de Ventanilla Digital:
40. Ventanilla Digital.
La establecida en el “Decreto por el que se
establece
habilita
la
Ventanilla Digital Mexicana de Comercio Exterior”, publicado en el DOF el 14 de enero de 2011 y sus posteriores modificaciones
Ventanilla Única de Trámites de Comercio Exterior”, publicado en el DOF el 4 de mayo de 2026,
que se ubica en la página electrónica
www.ventanillaunica.gob.mx
.
Regla 1.4.14 Expediente que debe integrar el agente aduanal y la agencia aduanal respecto de los usuarios que les soliciten operaciones de comercio exterior
Se modifica el título y contenido de la Regla 1.4.14 relacionado con el expediente electrónico que el Agente Aduanal debe de integrar con la información proporcionada por cada usuario que solicite operaciones de comercio exterior.
La Regla únicamente hacía referencia al agente aduanal en relación a lo dispuesto en el Artículo 162, fracción VI de la Ley Aduanera, con la modificación de la Regla 1.4.14 se extiende el alcance a la agencia aduanal y se adiciona como fundamento el Artículo 167-H, fracción V de la Ley Aduanera el cual contiene las obligaciones de la Agencia Aduanal.
Por lo anterior, se dispone que el Agente Aduanal y la Agencia Aduanal deberán de integrar el referido expediente electrónico el cual deberá de ser actualizado cada tres años, o bien, cuando el usuario (su cliente) notifique alguna modificación en la información proporcionada.
Regla 3.7.20 Multa por falta de etiquetado (Anexo 26)
Se modifica la Regla 3.7.20 para sustituir la referencia normativa del Artículo
176, fracción II de la Ley
por los
Artículos 184, fracción XIV y 185, fracción XIII de la L.A.
Cuando durante el reconocimiento aduanero no se acredite el cumplimiento de las Normas de Etiquetado y se trate de datos omitidos o inexactos relativos a la información comercial señalada en el Anexo 26, el interesado podrá:
• Acreditar el cumplimiento de la NOM correspondiente dentro de los 30 días siguientes a la notificación del acta, y
• Efectuar el pago de la multa a que se refiere el artículo 185 fr XIII de la Ley
Antes : El supuesto de infracción estaba siendo catalogado como incumplimiento de RRNA en términos del Artículo 176, fr II de la L.A con la multa del 250% al 300% del valor comercial de las mercancías conforme al Art 178 fr IV de la L.A.
Modificación : El supuesto de infracción es catalogado como omisión o declaración de datos inexactos en relación con el cumplimiento de las NOM de información comercial en términos del Artículo 184 fr XIV de la L.A sancionado con la Multa equivalente del 2% al 10% del valor comercial de las mercancías conforme al Artículo185, fr XIII de la L.A
Cabe mencionar que la regla fue modificada acorde al criterio orientador en materia de despacho aduanero que la Dirección General Jurídica de Aduanas dio a conocer en el portal de la ANAM el pasado 8 de septiembre de 2026.
Por lo anterior, cuando la Autoridad, en el ejercicio de sus atribuciones detecte el incumplimiento de NOMs de información comercial, procederá al embargo precautorio de las mercancías y al emitir la resolución, aplicará la multa de acuerdo al supuesto:
• De NO acreditarse el cumplimiento serán aplicables las sanciones de los Artículos 176 fr II, 178 fr IV y 183-A fr IV de la L.A con la multa del 250% al 300% del valor comercial de las mercancías
• De acreditarse su cumplimiento y únicamente se trate de la omisión de datos o bien, datos inexactos, aplicará la infracción y sanción prevista en los Artículos 184 fr XIV y 185 Fr XIII de la L.A con la multa equivalente del 2% al 10% del valor comercial de las mercancías
Regla 4.6.11 Registro de empresas transportistas de mercancías en tránsito, destinadas al régimen de recinto fiscalizado estratégico y consolidación de carga vía terrestre
La regla disponía que la DGMEIA podrá otorgar el registro de empresas transportistas para llevar a cabo el tránsito de mercancías y, en su caso, la prestación de servicios de consolidación de carga por vía terrestre, bajo el régimen aduanero de tránsito interno,
sin embargo, el título y contenido de la Regla 4.6.11 fue modificada para adicionar el supuesto de traslado de mercancías que se destinen al régimen de recinto fiscalizado estratégico o el desistimiento del mismo.
Conforme lo anterior, adicionalmente fue actualizada la ficha de trámite 114/LA, contenida en el Anexo 2: FT 114/LA Solicitud para el registro de empresas transportistas de mercancías en tránsito, destinadas al régimen de recinto fiscalizado estratégico y para prestar servicios de consolidación de carga por vía terrestre.
Manifestación de Valor y prórrogas
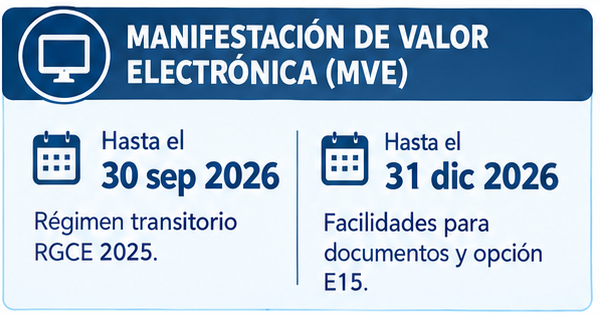
• Se mantiene hasta el 30 de septiembre de 2026 el esquema transitorio previsto en las RGCE para 2025 para cumplir con el Artículo 59 Fr II de la Ley aduanera y RGCE 1.5.1 (Esquema híbrido).
• A partir del 1 de octubre de 2026 será obligatoria la transmisión de la Manifestación de Valor Electrónica.
• Hasta el 31 de diciembre de 2026 no será necesario transmitir dentro de la Manifestación de Valor:
• Documentos de transporte.
• Documentos relacionados con el origen y procedencia de las mercancías, y
• Documentos relativos a garantías, cuando resulten aplicables
Lo anterior siempre que dicha información se haya transmitido en el pedimento en términos del Art 36-A de la L.A. (e-documents)
• Hasta el 31 de diciembre de 2026 podrá utilizarse el formato E15 “Información de contratos asociados a la Manifestación de Valor”.
Los contratos asociados a la manifestación de valor deberán conservarse a disposición de las autoridades aduaneras y entregarse a requerimiento de estas.
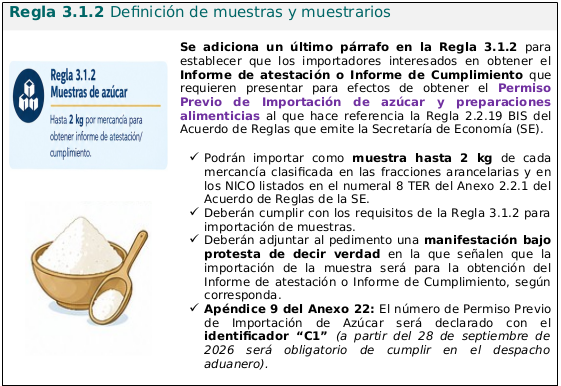
Las modificaciones en las Reglas 1.4.12, 3.1.2, 4.5.15, 4.5.33, 7.1.4, 7.1.5, 7.2.1 se encuentran publicadas en los mismos términos en que fueron dadas a conocer de manera anticipada en el Portal del SAT a través de 5 versiones anticipadas:
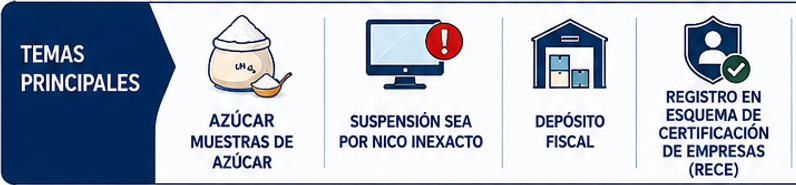
2. Suspensión del SEA por declaración inexacta del NICO
Regla 1.4.12 Procedimiento para dejar sin efectos la suspensión para operar en el SEA por la declaración inexacta del NICO.
Se modifica el procedimiento para que los Agentes Aduanales e importadores suspendidos para operar en el SEA por declaración inexacta del NICO sean reactivados. Se deberá de presentar solicitud a la autoridad aduanera en términos de la
ficha de trámite 20/LA “
Aviso
Solicitud para dejar sin efectos la suspensión para operar en el SEA para el despacho de mercancías”
, contenida en el Anexo 2.
|
|
|

Recordando que la División SECOMEX de Grupo Galván los mantiene informados sobre los temas más relevantes.
Nos reiteramos a sus órdenes…
Atentamente,
Lic Laura Mora
Tel: (461) 615-3253
lmora@grupogalvan.com.mx
Directora División SECOMEX
Servicios al Comercio Exterior | Grupo Aduanal Galván, SC
“En cumplimiento con el Artículo 89 del Código Fiscal de la Federación, el contenido de este Boletín no tiene valor jurídico, legal o mercantil alguno, ya que solo es de carácter informativo por lo que Grupo Aduanal Galván SC, Galvan Group Inc o su marca Grupo Galván no son responsables por las consecuencias de cualquier acción tomada basándose en la información proporcionada.”


