Hacemos de su conocimiento que, el día de ayer 30 de septiembre de 2026, el Servicio de Administración Tributaria (SAT) dio a conocer a través de su portal, la Tercera Resolución de Modificaciones a las RGCE 2026 y su Anexo 22 en su Primera versión anticipada, cuyo contenido surtirá efectos en términos de la regla 1.1.2, es decir, que los beneficios contenidos en dichas reglas, serán aplicables a partir de su publicación en el Portal del SAT, salvo que se señale fecha expresa para tales efectos.
A través de la citada publicación se otorgó una nueva prórroga para la transmisión obligatoria de la Manifestación de Valor Electrónica (MVE), publicando para tales efectos un calendario para su entrada en vigor gradual en función del Régimen aduanero de las mercancías:
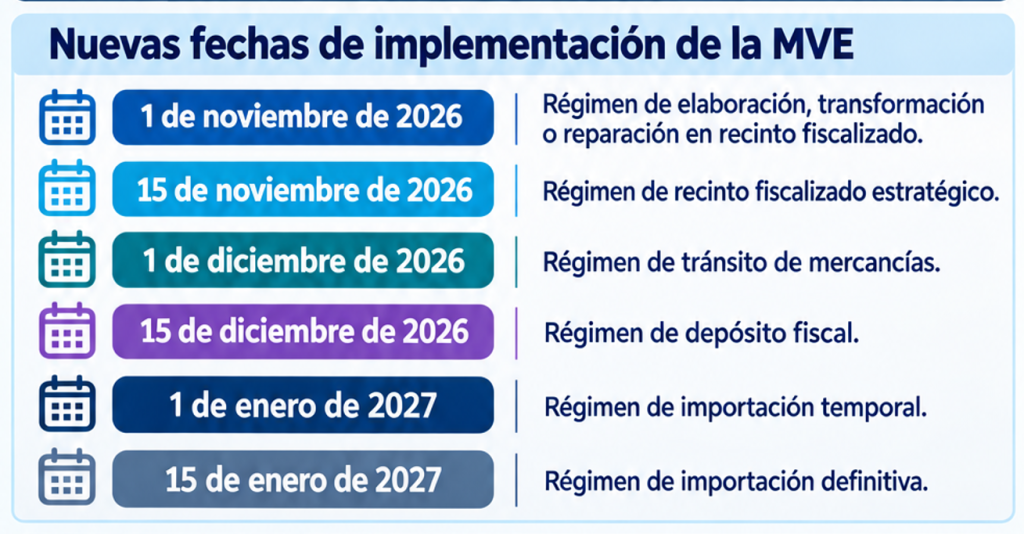
Por lo anterior, hasta el 31 de octubre de 2026, todos los importadores podrán seguir cumpliendo con la obligación de la Manifestación de Valor conforme al esquema transitorio previsto en las RGCE 2025 (esquema hibrido) y posteriormente deberán de cumplir con la transmisión de la MVE de forma obligatoria de acuerdo con las fechas antes señaladas.
Hasta el 31 de diciembre de 2026 , se mantiene la facilidad para:
- No transmitir en la MVE la documentación prevista en las fracciones II, III y IV del Artículo 81 del RLA para evitar la duplicidad de transmisión, siempre y cuando la referida documentación haya sido transmitida en el pedimento en términos del 36-A de la Ley Aduanera.
- Utilizar el formato E15 “Información de contratos asociados a la Manifestación de Valor”.
Recomendamos aprovechar esta nueva prórroga para continuar con su proceso de implementación y continuar realizando las pruebas correspondientes para asegurar su correcta transmisión.
|
|
Recordando que la División SECOMEX de Grupo Galván los mantiene informados sobre los temas más relevantes.
Nos reiteramos a sus órdenes…
Atentamente,
Lic Laura Mora
Tel: (461) 615-3253
lmora@grupogalvan.com.mx
Directora División SECOMEX
Servicios al Comercio Exterior | Grupo Aduanal Galván, SC
“En cumplimiento con el Artículo 89 del Código Fiscal de la Federación, el contenido de este Boletín no tiene valor jurídico, legal o mercantil alguno, ya que solo es de carácter informativo por lo que Grupo Aduanal Galván SC, Galvan Group Inc o su marca Grupo Galván no son responsables por las consecuencias de cualquier acción tomada basándose en la información proporcionada.”


